上京区や中京区の相続空き家放置は危険?固定資産税の負担を抑える具体策を解説
相続で引き継いだ空き家を、そのまま上京区や中京区などに放置していないでしょうか。
京都市右京区・北区・上京区・中京区では、相続空き家が増えるにつれて、固定資産税などの負担や管理リスクが深刻になりつつあります。
とくに、相続登記や現所有者の申告をしないまま時間だけが過ぎると、税金の通知や近隣トラブルが思わぬ形で相続人にのしかかる可能性があります。
しかし、基本的な仕組みや対策を知っておけば、固定資産税の負担を抑えつつ、空き家を有効に活用したり、スムーズに処分したりする道も見えてきます。
そこで本記事では、相続空き家と固定資産税の関係や、上京区・中京区を含むエリアで注意したいポイント、具体的な対策までを分かりやすく解説します。
まずは、ご自身の状況を整理するつもりで読み進めてみてください。
上京区・中京区で相続空き家を放置するリスク
京都市では、住宅・土地統計調査の結果から、およそ8軒に1軒が空き家という状況にあり、全市で約10万戸を超える空き家が存在するとされています。
その中には、親世代の死亡をきっかけに相続されたものの、相続人が遠方在住で管理が行き届かない住宅も多く含まれます。
京都市の資料でも、相続や世代交代を契機に空き家が増加し、地域の安全や景観、防災面での課題につながっていることが指摘されています。
こうした背景から、市は空き家対策計画や地域連携型事業などを通じて、適切な管理と活用を促す必要性を強く意識しています。
京都市は空き家対策の総合案内を設け、空き家等対策計画の中で「適正な管理」と「活用・流通の促進」を重要な柱として位置付けています。
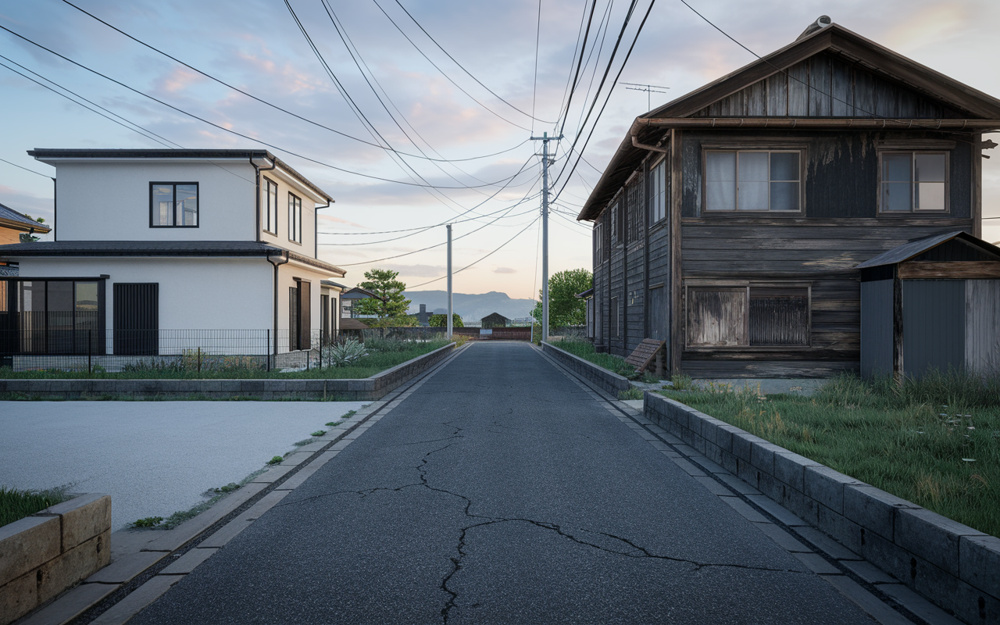
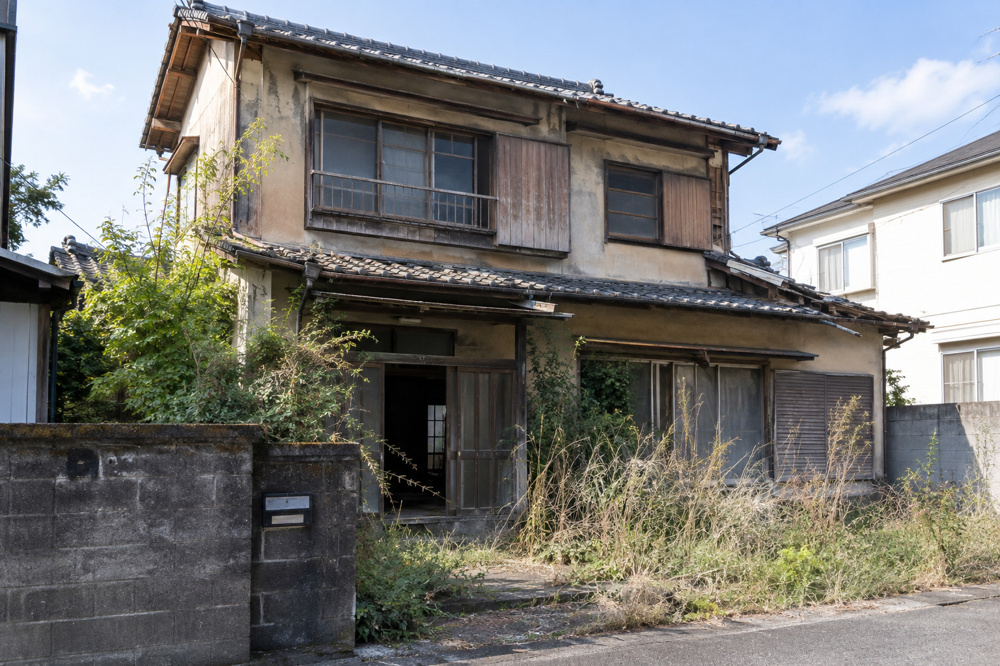
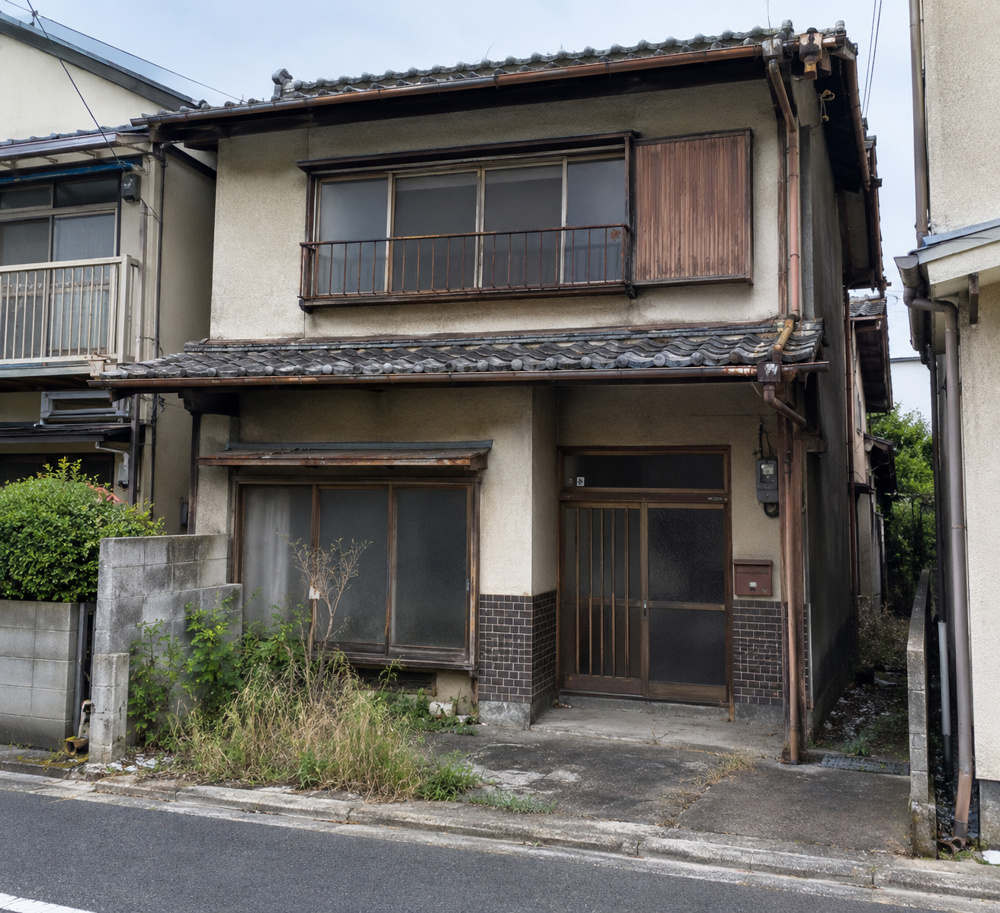
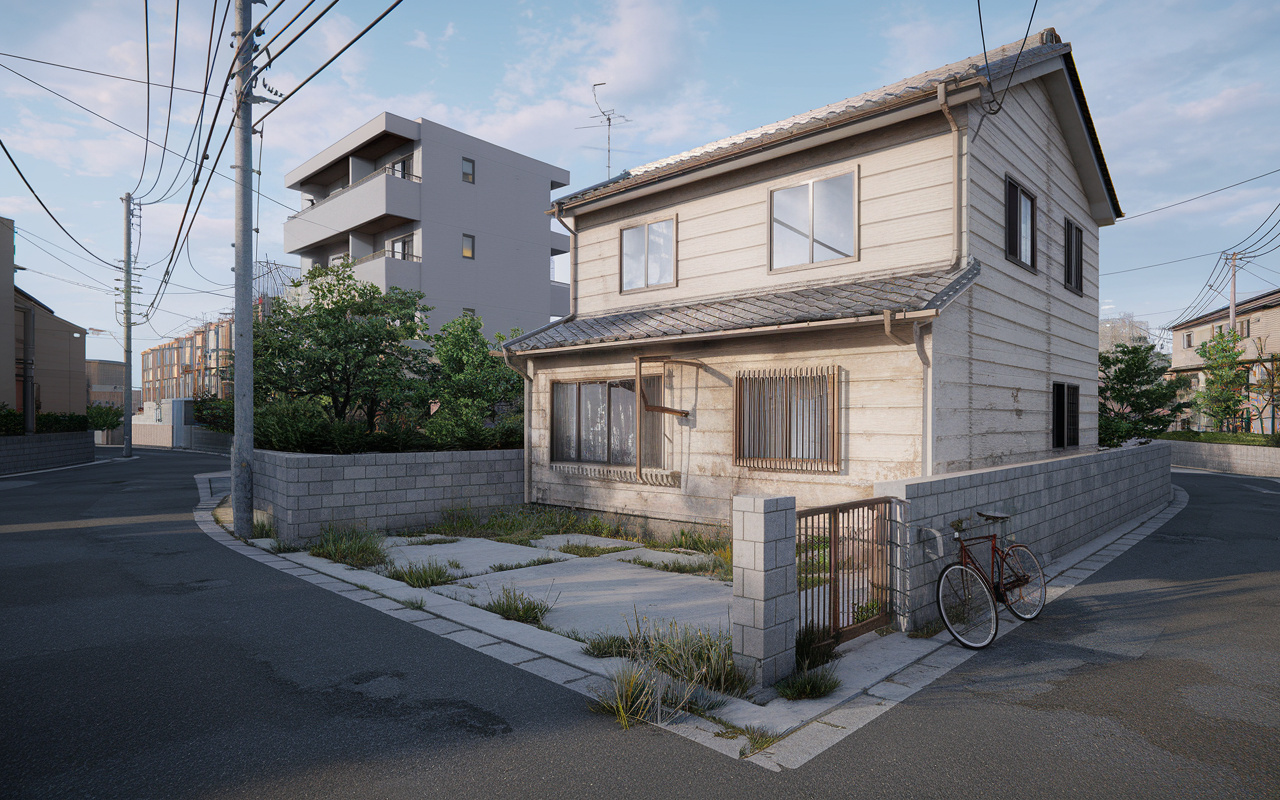
特に、老朽化した空き家が火災や倒壊の危険を高めることや、雑草の繁茂や不法投棄を招き、周辺住民の生活環境を悪化させる点が大きな問題とされています。
上京区・中京区のように住宅が密集する地域では、1軒の放置空き家が近隣一帯の防災性や景観価値に影響を及ぼしやすい傾向があります。
そのため、行政は啓発や相談窓口の整備を通じて、相続空き家をそのままにしないよう、早期の対応を呼びかけています。
一方で、相続登記を行わず、現所有者としての申告もしないまま放置している空き家では、税金通知が故人宛てのまま届き続ける事例が見られます。
固定資産税・都市計画税は毎年1月1日時点の所有者に課税される仕組みですが、名義を放置すると、誰が責任を持って支払うのかがあいまいになり、滞納や延滞金の発生につながるおそれがあります。
また、管理不全による建物の損壊や落下物、雑草や樹木の越境などで近隣に被害が出た場合、所有者側の管理責任が問われる可能性があります。
このように、相続空き家を名義の整理も管理もせず放置すると、税金と管理責任の両面で思わぬトラブルを招きやすくなります。
| 区別 | 主なリスク | 行政の問題意識 |
|---|---|---|
| 相続登記未了の空き家 | 税金通知の混乱・滞納 | 所有者不明土地等の増加抑制 |
| 管理不全の老朽空き家 | 倒壊・火災・景観悪化 | 防災と生活環境の確保 |
| 長期放置の住宅用地 | 固定資産税負担の増大 | 適正管理と活用促進 |
相続した空き家と固定資産税・都市計画税の基本知識
相続した空き家にかかる固定資産税と都市計画税は、どちらも毎年の負担となる地方税です。
固定資産税は、毎年1月1日現在に土地や家屋を所有している人に課される税金で、評価額に税率を掛けて算出されます。
都市計画税も同じく1月1日時点の所有者に課税され、市街化区域内の土地や家屋が対象となります。
そのため、年の途中で売却しても、その年分の税金は原則として1月1日の所有者が負担する仕組みになっています。
固定資産税と都市計画税には、住宅の敷地について税負担を軽くする住宅用地特例があります。
しかし、適切な管理が行われていない空き家が、空家対策特別措置法に基づく「特定空家等」や、その予備段階である「管理不全空家等」に該当すると、この住宅用地特例が適用されない場合があります。
特例が外れると、土地の課税標準が大きくなり、結果として税額が高くなる可能性があります。
相続空き家を放置すると、こうした不利益を招くおそれがあるため、早めの対応が重要です。
所有者が亡くなり相続登記が済んでいない場合でも、実際にその土地や家屋を所有している相続人は「現所有者」として申告する必要があります。
京都市では、現所有者の申告により、相続登記が未了でも、その相続人に固定資産税と都市計画税が課税される仕組みが整えられています。
また、複数の区に相続した空き家や土地を所有している場合は、区ごとの課税台帳の内容や課税状況を確認しながら、漏れのない申告と管理を行うことが大切です。
不明な点があるときは、所在地を所管する市税事務所で、課税内容や必要な手続きについて確認できます。
| 項目 | 基本的な仕組み | 相続空き家での注意点 |
|---|---|---|
| 賦課期日 | 毎年1月1日時点の所有者に課税 | 年途中の売却でも1月1日の相続人負担 |
| 住宅用地特例 | 住宅敷地の固定資産税等を軽減 | 特定空家等などで特例不適用の可能性 |
| 現所有者申告 | 相続登記前でも実際の所有者を登録 | 複数区の物件は区ごとに申告と確認 |
京都市右京区・北区・上京区・中京区の相続空き家で税負担が重くなるケース
相続した空き家が老朽化し、屋根や外壁の破損、雑草の繁茂などが目立つ状態になると、「空家等対策の推進に関する特別措置法」に基づき「特定空家等」や「管理不全空家等」と判断されるおそれがあります。
京都市でも、こうした管理不全の空き家に対しては勧告などの行政対応を行い、改善がない場合には固定資産税の住宅用地特例が解除され、税額が上昇する可能性があると案内されています。
特に、建物の傾きや倒壊の危険、ゴミの放置による衛生悪化、周辺景観を著しく損なう状態は、早期の対応が求められる状況です。
放置を続けると、修繕費だけでなく税負担の面でも不利になりやすいため、相続後は建物の状態を定期的に確認することが重要です。
空き家を長期間誰も住まない状態で放置し、実際の居住や賃貸などの活用を行っていない場合、敷地が「居住の用に供される見込みのない家屋の敷地」と判断されると、住宅用地特例の適用が厳格に見直されることがあります。
住宅用地特例が適用されている土地は、固定資産税や都市計画税の課税標準が大きく軽減されていますが、特定空家等として勧告を受けるなどの要件に該当すると、この特例が外れ、課税標準が本来の水準に戻る仕組みです。
京都市でも、空き家の更なる活用促進のため、居住の見込みが乏しい空き家の敷地については住宅用地特例の運用を厳格化する方針が示されており、放置を続けることは税負担の面で不利に働きやすくなっています。
相続空き家をそのままにせず、利用方法や管理方針を早めに検討することが、税負担増加の予防につながります。
さらに、京都市では「非居住住宅利活用促進税」の導入が決定されており、生活の本拠として利用されていない別荘やセカンドハウス、空き家などが新たな課税対象となる場合があります。
この税は、一定の評価額以上の非居住住宅について、固定資産税や都市計画税とは別に負担が生じる仕組みであり、実際の居住実態がないまま所有を続けると、合計の税負担が重くなりやすい点が特徴です。
特に、市街地に所在しながら長期間無人のまま維持されている建物は、固定資産税等の軽減が受けにくい一方で、このような追加的な税負担の対象となる可能性があります。
右京区・北区・上京区・中京区で相続した空き家が、将来こうした非居住住宅として扱われないよう、実際に居住するか、適切に利活用するかといった方向性を早めに整理しておくことが重要です。
| 税負担が増える主なケース | 想定される税負担の変化 | 早期に検討したい対応策 |
|---|---|---|
| 特定空家等や管理不全空家等に該当 | 住宅用地特例解除で固定資産税等増加 | 修繕や除却などによる安全性確保 |
| 長期間無人で居住見込みが乏しい状態 | 住宅用地特例の適用外れで負担増 | 賃貸活用や売却などの利活用検討 |
| 非居住住宅として非居住住宅税の対象 | 固定資産税等に加えて新税の負担 | 実際の居住や用途変更による見直し |
相続空き家の固定資産税負担を抑えるための具体的な対策
相続した空き家の固定資産税負担を抑えるためには、まず権利関係と税の情報を正確に把握することが大切です。
京都市では、相続登記が済んでいない場合でも、実際に所有している相続人が「現所有者」として申告する仕組みが用意されています。
所有者が亡くなった後、そのままにしておくと、納税通知書が亡くなった方宛てのまま届き続けるおそれがあります。
相続が発生した段階で、相続登記とあわせて現所有者の申告や税情報の確認を早めに行うことが重要です。
次に、課税内容を確認するための手続きとして、固定資産税の課税台帳を閲覧する方法があります。
京都市では、市税事務所や各区役所で、土地名寄帳や家屋名寄帳、固定資産課税台帳などを閲覧でき、所在地や評価額、課税標準額などを確認できます。
閲覧できるのは原則として所有者や相続人などに限られ、有料での請求となりますが、税額の根拠を把握するうえで有効な手段です。
内容に疑問がある場合には、固定資産評価の審査申出制度の活用も検討できます。
固定資産税の負担を抑えるには、空き家が「管理不全」と評価されないよう、日常的な管理を続けることも欠かせません。
屋根や外壁の破損、雑草の繁茂、ごみの放置などが進むと、近隣への悪影響が大きくなり、空家等対策の特別措置法に基づいて「管理不全空家等」や「特定空家等」と判断されるおそれがあります。
こうした状態になると、住宅用地に対する固定資産税・都市計画税の軽減措置が外れ、税負担が大幅に増える可能性があります。
定期的な見回り、清掃、簡易な補修を継続し、早めに劣化の兆しへ対応することが、税負担と管理リスクの両面で有効です。
さらに、中長期的な視点からは、空き家の利活用や処分を含めて検討することが重要です。
長期間誰も住まないまま放置された住宅は、住宅用地特例の適用が外れたり、管理不全と評価されて税額が増えたりするおそれがあり、結果として固定資産税と維持費の総額がかさんでしまいます。
賃貸や一時利用などの活用、または売却や建物の除却を含め、相続人全員で今後の方針を話し合い、将来の修繕費や解体費も見込んだうえで総合的に判断することが望ましいです。
固定資産税の現状と今後の見通しを整理し、早めに方向性を決めることで、無駄な負担の増加を防ぎやすくなります。
| 対策の種類 | 主な内容 | 期待できる効果 |
|---|---|---|
| 行政手続きの整備 | 相続登記と現所有者申告の実施 | 納税義務者の明確化と通知の適正化 |
| 税情報の確認 | 課税台帳閲覧や評価内容の把握 | 税額の根拠確認と見直し検討 |
| 日常管理と将来計画 | 管理不全防止と利活用方針の検討 | 特例喪失の回避と総負担の軽減 |
まとめ
相続した空き家を放置すると、固定資産税や都市計画税の負担が年々重くなり、管理責任のリスクも高まります。
老朽化が進み「特定空家等」や「管理不全空家等」と見なされると、住宅用地特例が外れ、税額が大きく跳ね上がる可能性もあります。
まずは相続登記や現所有者の申告、課税台帳の確認を行い、現状を正確に把握することが大切です。
同時に、定期的な清掃や点検で管理不全と見なされないようにしながら、売却や賃貸など利活用も含めて、総合的に検討していきましょう。
当社では、相続空き家の税負担や管理のお悩みを丁寧にお伺いし、状況に合わせた具体的な対策をご提案しています。
「うちの空き家も大丈夫かな」と不安を感じられた方は、ぜひ一度お気軽にご相談ください。