古家・荒廃・極小地の空き家売却は可能か?後悔しない売却の進め方!
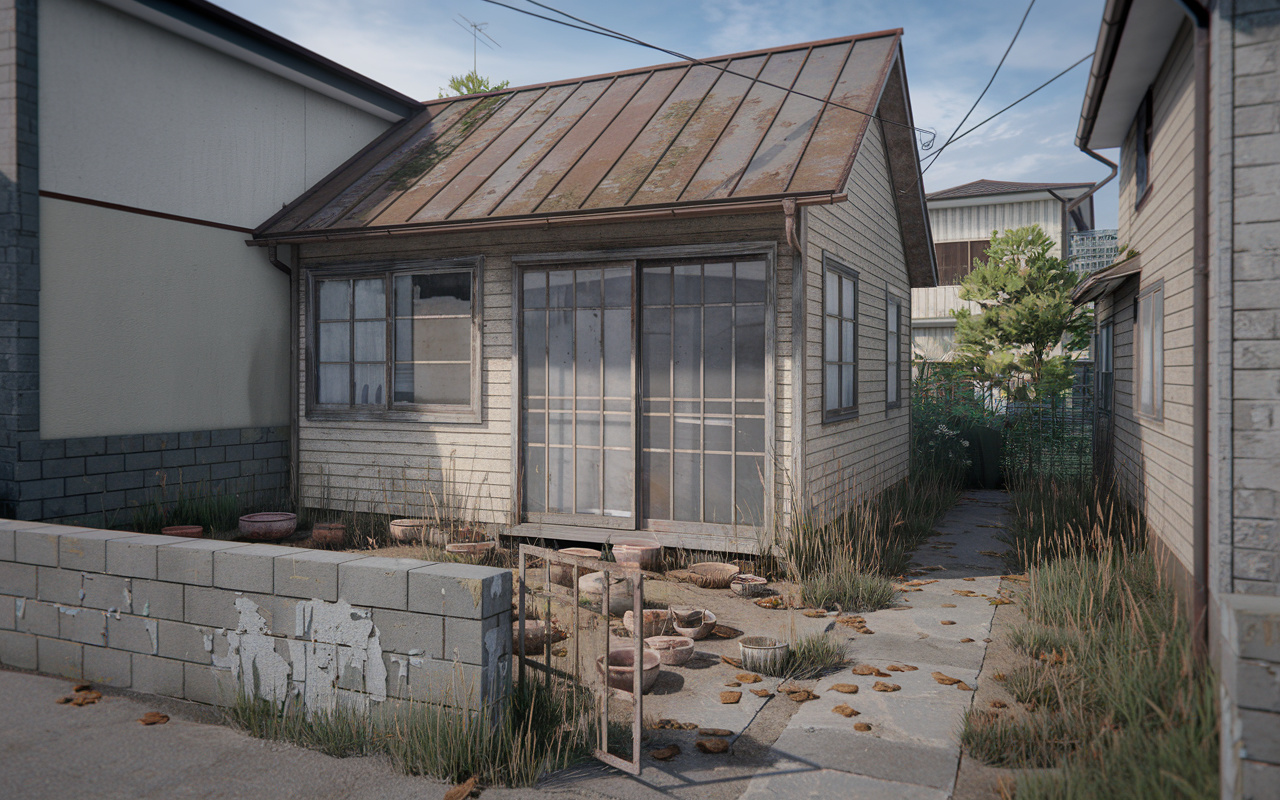
義母から引き継いだ空き家が、極小地で築後50年以上、しかも荒れた古家付きとなると、本当に売却できるのかと不安になるものです。
すでに自宅は別にあり、誰も住んでいない家をこのまま放置してよいのか、頭の片隅で気になりつつも、どこから手を付ければよいのか分からず時間だけが過ぎてしまいがちです。
しかし、古家が残る荒廃した空き家でも、条件を正しく整理し、適切な方法を選べば、売却という選択肢が現実味を帯びてきます。
本記事では、極小地や古家付き空き家が売れる可能性、義母名義の不動産を手放す前に確認しておきたいポイント、そして後悔しない進め方まで、初めての方にも分かりやすく順を追って解説していきます。
読み進めることで、今抱えている不安が少しずつ整理され、自分たち家族に合った空き家売却の道筋が見えてくるはずです。
極小地・古家・荒廃空き家は売れるのか
まず知っておいていただきたいのは、土地が狭く築50年以上の古家付きで、現在は誰も住んでいない空き家であっても、売却に至った事例が各地で多数確認されていることです。
国や自治体の資料では、老朽化が進んだ空き家についても、「そのまま売却」「解体後に売却」など、状況に応じた処分方法が整理されています。
実際に、古家付き土地としての売却や、更地にしての売却など、さまざまな形で市場に出て取引が行われています。
このように、老朽化した極小地の空き家でも売却可能性は十分にありますので、「どうせ売れない」と決めつける必要はありません。
一方で、築年数の大きい建物は老朽化が進みやすく、建物として利用されていない期間が長いほど、雨漏りや構造劣化などの懸念も増えやすい状態です。
空家等対策の推進に関する特別措置法では、倒壊のおそれが大きい、衛生上有害と認められるなど、周辺に悪影響を及ぼす空き家を「特定空家」として市区町村が指導や勧告、場合によっては行政代執行による除却まで行える仕組みが設けられています。
さらに、近年の法改正により、適切な管理が行われていない空き家に対しては、固定資産税の優遇措置が見直されるなど、放置するほど負担が重くなりやすい方向に制度が整えられています。
このため、古家付き空き家を長期間放置することは、所有者にとって法的にも金銭的にもリスクが高まる状況になりつつあります。
ご相談のように、義母名義で相続した古家付き空き家に誰も住んでおらず、現在は別の住まいで同居している場合、その空き家は実際の生活に利用されていない資産といえます。
加えて、築後50年以上が経過し、手入れが行き届かないまま荒廃が進行しているのであれば、今後さらに老朽化が進み、特定空家等に該当するおそれや、維持管理費の負担増につながる可能性が高まります。
国や自治体のガイドブックでも、利用予定のない空き家については、老朽化が進む前、あるいは危険と判断される前の段階で、売却や解体などの具体的な方針を検討することが重要とされています。
したがって、義母が別の住まいで安心して暮らしており、空き家に戻る予定がないのであれば、現在はまさに売却を含めた整理を前向きに検討すべきタイミングに当たるといえます。
| 空き家の状態 | 想定されるリスク | 検討したい対応 |
|---|---|---|
| 極小地・築古の古家付き | 需要は限定的だが売却事例あり | 現況のまま売却可能性を確認 |
| 荒廃が進行した空き家 | 特定空家指定や固定資産税負担増 | 早期の売却や解体を検討 |
| 誰も住まず利用予定もない家 | 管理費用の継続負担と劣化の加速 | 家族で方針を決め売却時期を検討 |
義母名義の相続空き家を売る前の確認ポイント
はじめに確認したいのは、登記簿上の名義が誰になっているかという点です。
義母が現在の登記名義人なのか、亡くなった義夫の名義のままなのかで、売却手続きの流れが変わります。
また、相続登記が済んでいるか、他に相続人がおらず単独名義になっているか、共有名義になっていないかも重要です。
これらの権利関係を整理しておくことで、売却時の合意形成や契約手続きをスムーズに進めやすくなります。
次に押さえておきたいのが、固定資産税や都市計画税といった税負担と、空き家の管理に関する責任です。
空き家を所有している限り、原則として毎年固定資産税や都市計画税がかかり、倒壊や落下物などで他人に損害を与えた場合には、損害賠償責任を問われるおそれがあります。
さらに、空家等対策の推進に関する特別措置法の改正により、危険性や衛生面で問題のある状態が続くと「特定空家等」や「管理不全空家等」に該当し、固定資産税の住宅用地特例が外れて税負担が大きくなる可能性もあります。
あわせて確認しておきたいのが、相続した空き家を売却した場合に利用できる「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」の特例です。
一定の要件を満たすと、相続または遺贈で取得した被相続人居住用家屋やその敷地を、令和9年12月31日までに譲渡した場合、譲渡所得から最高3,000万円(相続人が3人以上のときは2,000万円)の控除を受けられる制度です。
対象となる期間や、被相続人が一人暮らしであったこと、相続後に誰も住んでいないことなどの条件を事前に整理しておくことで、売却の時期や方法を検討しやすくなります。
売却前には、こうした税制優遇の適用可否について、税務署や専門家へ相談しながら慎重に判断することが大切です。
| 確認項目 | 主な内容 | 見落とし時のリスク |
|---|---|---|
| 登記名義と相続関係 | 名義人・相続登記・共有者 | 契約遅延や売買無効 |
| 税金と管理責任 | 固定資産税・管理義務 | 税負担増加や損害賠償 |
| 税制優遇の適用可否 | 3,000万円特別控除要件 | 余分な譲渡所得課税 |
古家付き土地か解体更地か 極小地の売却戦略
まず、古家付き土地として現況のまま売却する方法では、解体費用を負担せずに売り出せるため、初期の持ち出しを抑えやすい特徴があります。
一方で、老朽化が進んだ建物の場合、雨漏りやシロアリ被害などの隠れた不具合について、売主が契約不適合責任を負う場面が生じるおそれがあります。
これに対し、先に解体して更地にしておく方法は、買主が新しい建物の計画を立てやすく、用途の自由度が高い点が長所です。
ただし、極小地の場合は解体費用の負担割合が相対的に重くなりやすく、売却価格とのバランスを慎重に検討することが重要です。
次に、極小地や荒廃した古家特有の法規制への適合状況を確認することが欠かせません。
建築基準法上の接道義務を満たしていない土地は、原則として再建築できない土地となり、一般的に利用方法が大きく制限されるため、売却価格が抑えられる傾向があります。
また、建ぺい率や容積率の上限が低い土地や、不整形で有効面積が小さい土地では、建物のボリュームに限界があるため、自己居住よりも近隣の土地所有者や事業者向けの需要を意識した売り方が必要になる場合があります。
さらに、隣地との境界が不明確なままでは、測量費用や将来のトラブル懸念が買主の不安材料となりやすく、事前に境界確定を進めておくかどうかが、売却期間や成約条件に影響します。
加えて、古家を解体するかどうかを判断する際には、固定資産税と住宅用地特例の関係を理解しておくことが大切です。
一般に、居住用家屋が建っている土地には住宅用地特例が適用され、小規模住宅用地であれば固定資産税の課税標準が6分の1に軽減されています。
古家を解体して更地にすると、この特例が外れて翌年度から土地の固定資産税が高くなるため、短期間に売却できなかった場合の負担増を見込んで資金計画を立てる必要があります。
一方で、古家付きのまま売却することで解体費用を負担せずに済み、自治体によっては老朽危険空き家の解体に対する補助金や、更地の固定資産税を一定期間軽減する制度が用意されていることもあるため、売却までの期間や費用負担を総合して判断することが、損を避けるうえで有効です。
| 売却方法 | 主なメリット | 主な注意点 |
|---|---|---|
| 古家付き土地で売却 | 解体費不要で初期負担軽減 | 老朽部分の責任範囲の整理 |
| 解体して更地で売却 | 買主が計画を立てやすい | 解体費と税負担増の把握 |
| 極小地ならではの検討 | 接道や再建築性の確認 | 境界確定と有効面積の整理 |
義母と同居中の娘世帯が空き家売却で後悔しない進め方
まずは義母の意思を丁寧に確認し、空き家を手放すことへの気持ちを共有することが大切です。
そのうえで、売却の目的(維持費の負担軽減や管理の不安解消など)や、売却代金の使い道、いつまでに売りたいのかという時期について、家族全員で話し合っておくと安心です。
特に相続が関係する空き家では、誰がどのように決めるかを事前に整理しておくことで、将来のトラブルを防ぎやすくなります。
話し合いの内容はメモに残し、家族で共有しておくと、後から「聞いていない」という行き違いが生じにくくなります。
次に、売却までのおおまかな流れを把握しておくと、慌てずに進めやすくなります。
具体的には、最初に登記簿や固定資産税の通知書などで名義や面積、建物の築年数などを確認し、必要な書類を洗い出します。
併せて、固定資産税や都市計画税、売却時の譲渡所得税の概算など、どの程度の費用や税金がかかり得るかを事前に試算しておくことが重要です。
さらに、室内外の片付けや残置物の整理、雨漏りや傾きなど安全面の確認も早めに行うと、売却活動に入る際の負担を軽減できます。
老朽化が進んだ極小地の空き家では、相続や税金、建物の安全性、解体の要否など、専門的な判断が必要になる場面が多くなります。
国土交通省は、空き家対策特別措置法に基づき、市区町村や専門家との連携による相談体制を整備しており、所有者が早い段階で相談することが推奨されています。
また、相続した空き家を売却する場合には、3,000万円の特別控除を受けられる可能性があり、相続開始の日から3年後の12月31日までといった期限や、被相続人が一人で居住していたことなど、条件の確認が欠かせません。
相談の際には、登記簿謄本、固定資産税の納税通知書、相続関係が分かる資料、建物の状況が分かる写真などをあらかじめ整理しておくと、具体的な助言を受けやすくなります。
| 事前に話し合う内容 | 売却前に確認すること | 専門家相談時に用意したい資料 |
|---|---|---|
| 義母の売却への意思 | 登記名義人と持分 | 不動産の登記事項証明書 |
| 売却目的と代金の使途 | 相続登記の有無 | 固定資産税の納税通知書 |
| 売却時期と希望条件 | 建物の築年数と状態 | 相続関係が分かる書類一式 |
まとめ
極小地で築年数が古く、荒廃した空き家であっても、条件を整理し戦略を立てれば売却の道は開けます。
放置を続ければ、固定資産税などの負担だけでなく、空き家対策特別措置法によるリスクも高まります。
まずは登記名義や相続登記の有無、特例の適用可能性などを落ち着いて確認し、義母さまやご家族と方針を共有することが大切です。
当社では、古家付きのまま売るか、更地にして売るかといった判断も含め、お一人お一人の事情に合わせて丁寧にご提案いたします。
「この家は売れないのでは」と不安に感じておられる方こそ、ぜひ一度ご相談ください。